
- Details
- Category: BERITA SEPUTAR PENGADILAN
- Hits: 29
Pengadilan Agama Kota Madiun Wujudkan Pengelolaan Keuangan Transparan dan Akuntabel Melalui Konsolidasi Laporan Keuangan Mahkamah Agung RI Triwulan III Tahun 2026 |14-10-2026|
PENGADILAN AGAMA KOTA MADIUN WUJUDKAN PENGELOLAAN KEUANGAN TRANSPARAN DAN AKUNTABEL MELALUI KONSOLIDASI LAPORAN KEUANGAN MAHKAMAH AGUNG RI TRIWULAN III TAHUN 2026
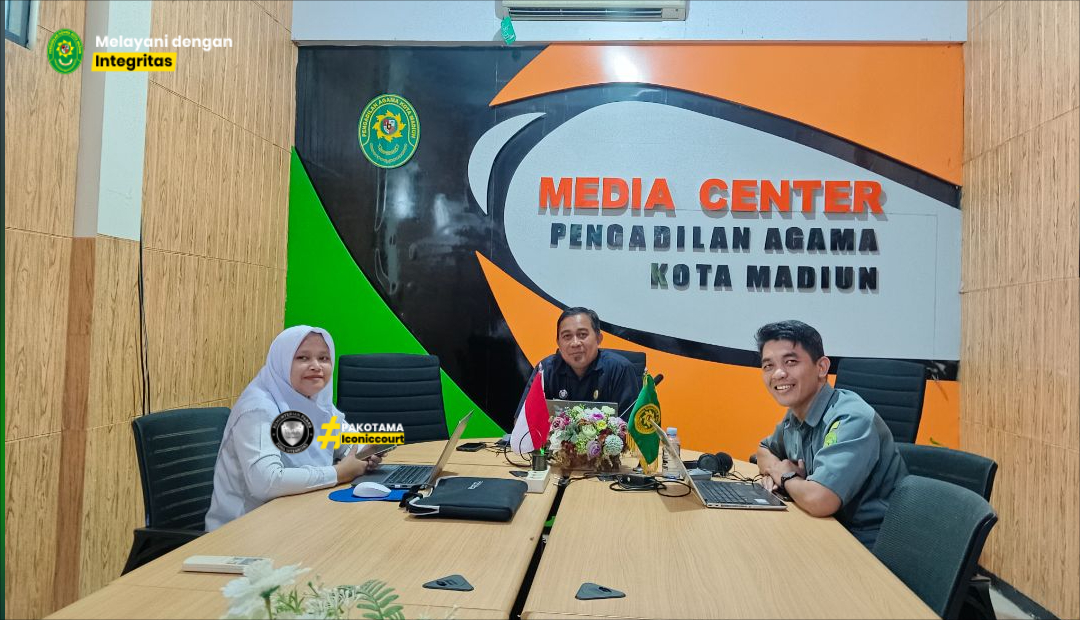
Sekretaris Pengadilan Agama (PA) Kota Madiun, Agus Widyanto, S.H.I., bersama Kepala Subbagian (Kasubbag) Umum dan Keuangan Titin Oktaviani, S.IAN., serta Pranata Komputer Widi Tri Hananto, S.Kom. (selaku Bendahara Pengeluaran), menghadiri Kegiatan Konsolidasi Laporan Keuangan Mahkamah Agung RI Triwulan III Tahun 2026 secara daring dari Media Center PA Kota Madiun pada Rabu, (14/10/2026).
Kegiatan yang diselenggarakan oleh Badan Urusan Administrasi (BUA) Mahkamah Agung RI melalui aplikasi Zoom Meeting ini merujuk pada Surat BUA MA RI Nomor: 1307/BUA.3/KU2.2/X/2026 tanggal 6 Oktober 2026 perihal Undangan Pembukaan Kegiatan Konsolidasi Laporan Keuangan Mahkamah Agung Triwulan III Tahun 2026.
Acara ini diikuti secara serentak oleh Sekretaris dan pengelola keuangan dari 4 (empat) Lingkungan Peradilan di seluruh Indonesia. Hadir dalam kegiatan ini diantaranya Kepala Biro Perlengkapan BUA MA RI, Kepala Biro Perencanaan dan Organisasi BUA MA RI, para Sekretaris Unit Eselon I, para Sekretaris bersama Kabag Umum dan Keuangan serta Kabag PTIP Pengadilan Tingkat Banding, Sekretaris bersama Kasubbag Umum dan Keuangan serta Kasubbag PTIP Pengadilan Tingkat Pertama juga para Bendahara Pengeluaran dan Operator Keuangan pada 4 (empat) Lingkungan Peradilan di seluruh Indonesia.
Rangkaian acara dimulai tepat pukul 09.00 WIB, diawali dengan menyanyikan lagu Indonesia Raya dan Hymne Mahkamah Agung RI, dilanjutkan dengan pembacaan doa. Kegiatan dibuka secara resmi oleh Kepala Biro Keuangan Badan Urusan Administrasi (BUA) Mahkamah Agung RI selaku Ketua Pelaksana Penyusunan Laporan Keuangan Mahkamah Agung RI, Edi Yuniadi, S.Sos., M.M., CPSAK. Dalam sambutan sekaligus pengarahannya, beliau menekankan pentingnya ketelitian, akurasi, dan ketepatan waktu dalam penyusunan laporan keuangan pada seluruh satuan kerja (satker).
"Seluruh satuan kerja diharapkan dapat meningkatkan kualitas pelaporan keuangan melalui koordinasi dan konsolidasi data yang lebih efektif antara unit pelaksana kegiatan dengan bagian keuangan di masing-masing instansi. Pengelolaan keuangan negara wajib dilaksanakan sesuai dengan ketentuan yang berlaku, baik peraturan internal Mahkamah Agung RI maupun peraturan perundang-undangan eksternal," tegas Kepala Biro Keuangan Mahkamah Agung RI.
Beliau juga menghimbau agar tata kelola keuangan negara diselenggarakan berlandaskan asas transparan, akuntabel, tertib hukum, tertib pengelolaan, dan tertib administrasi. Komitmen seluruh satker dalam menjaga kualitas pelaporan secara berjenjang menjadi fondasi utama untuk mempertahankan opini Wajar Tanpa Pengecualian (WTP) yang telah diraih Mahkamah Agung secara berturut-turut.
Untuk memperkuat kapasitas para pengelola keuangan, kegiatan konsolidasi ini menghadirkan narasumber ahli dari Inspektorat Jenderal Kementerian Keuangan RI, Bagian Akuntansi Biro Keuangan BUA MA RI, serta Bagian Inventarisasi Kekayaan Negara Biro Perlengkapan BUA Mahkamah Agung RI.
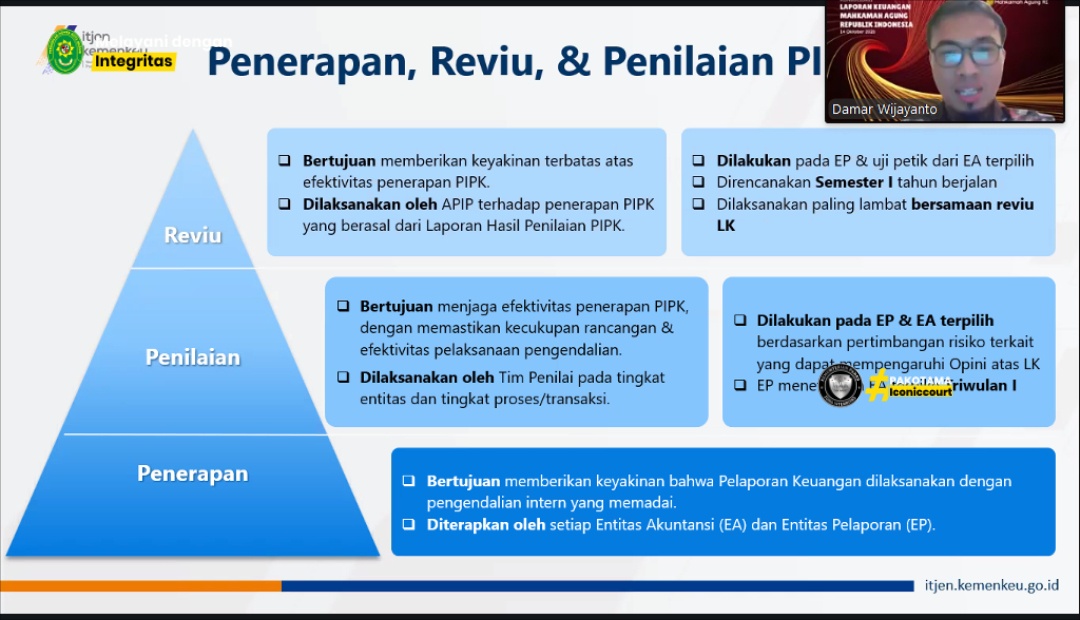
Sesi materi diawali oleh Auditor Muda Inspektorat Jenderal Kementerian Keuangan RI, Damar Wijayanto, yang membawakan materi "Implementasi Pelaksanaan Pengendalian Intern atas Pelaporan Keuangan (PIPK) Tahun 2026".
Narasumber menjelaskan bahwa berdasarkan PMK Nomor 215/PMK.05/2016 tentang Sistem Akuntansi dan Pelaporan Keuangan Pemerintah Pusat, para Pengguna Anggaran (PA), Kuasa Pengguna Anggaran (KPA), hingga Penanggung Jawab Unit Akuntansi Pembantu Pengguna Anggaran memiliki kewajiban hukum untuk membuat Pernyataan Tanggung Jawab (Statement of Responsibility) atas Laporan Keuangan yang disampaikan.
Lebih lanjut, disampaikan lima manfaat utama dari penerapan PIPK yang efektif, yaitu:
- Efektivitas dan Efisiensi: Meningkatnya efektivitas dan efisiensi operasional organisasi.
- Kualitas Tata Kelola: Meningkatnya kualitas tata kelola dan sistem pelaporan keuangan secara berlanjut.
- Keandalan Data: Terjaminnya keandalan data dalam laporan keuangan.
- Kepatuhan Hukum: Terjaganya kepatuhan terhadap regulasi dan peraturan perundang-undangan.
- Reputasi Organisasi: Meningkatnya kepercayaan publik dan kredibilitas pemangku kepentingan (stakeholders).
Dalam penjelasannya mengenai keterkaitan regulasi, beliau memaparkan bahwa Sistem Pengendalian Intern Pemerintah (SPIP) yang berlandaskan PP Nomor 6 Tahun 2008 merupakan payung hukum besar untuk memberikan keyakinan memadai atas pencapaian tujuan organisasi secara menyeluruh. Sedangkan PIPK (berdasarkan PMK Nomor 17/PMK.09/2019) berada di dalam lingkup SPIP yang dirancang secara spesifik untuk memberikan keyakinan memadai pada keandalan Pelaporan Keuangan Negara.
Dalam Piramida siklus penerapan, PIPK terbagi menjadi tiga lapisan utama:
- Penerapan (Pelaksanaan Berkelanjutan): Dilaksanakan oleh setiap Entitas Akuntansi (EA) dan Entitas Pelaporan (EP) guna memastikan pelaporan keuangan didukung sistem pengendalian intern yang memadai.
- Penilaian (Evaluasi Internal): Dilakukan oleh Tim Penilai pada tingkat entitas dan proses/transaksi untuk menguji efektivitas rancangan serta pelaksanaan pengendalian pada EA dan EP terpilih berdasarkan analisis risiko.
- Reviu (Pengawasan Aparat Pengawas): Dilaksanakan oleh Aparat Pengawasan Intern Pemerintah (APIP) atas Laporan Hasil Penilaian PIPK guna memberikan keyakinan terbatas (limited assurance) atas efektivitas penerapannya.
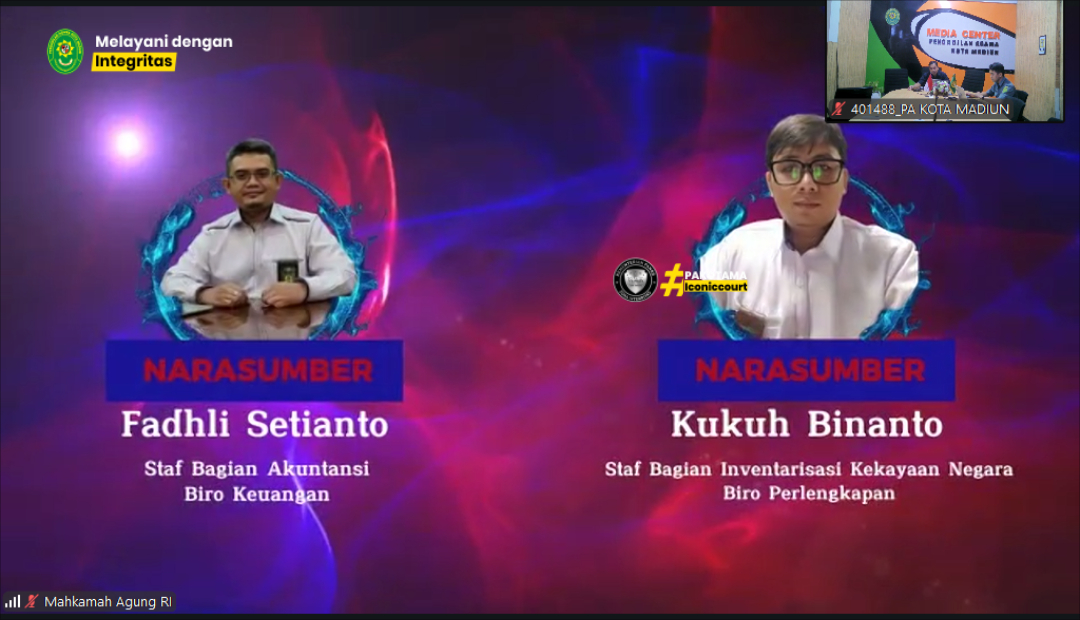
Sesi dilanjutkan oleh Bagian Akuntansi Biro Keuangan dan Bagian Inventarisasi Kekayaan Negara Biro Perlengkapan BUA Mahkamah Agung RI menyampaikan Materi Pengendalian Intern atas Pelaporan Keuangan (PIPK) Tahun 2026 yang meliputi tata cara pelaksanaan PIPK untuk memastikan pengendalian internal yang memadai mada masing-masing lingkungan satuan kerja. Dalam pemaparannya dijelaskan Peraturan Menteri Keuangan Nomor 17/PMK.09/2019 tentang pedoman Penerapan, penilaian dan Reviu Pengendalian Intern atas Pelaporan Keuangan (PIPK) Pemerintah Pusat.
Keikutsertaan Sekretaris dan jajaran pengelola keuangan Pengadilan Agama Kota Madiun dalam kegiatan ini merupakan wujud nyata komitmen instansi untuk senantiasa menyajikan laporan keuangan yang tertib, transparan, efisien, dan akuntabel. Melalui konsolidasi yang berkelanjutan ini, Pengadilan Agama Kota Madiun optimistis menyusun laporan keuangan yang cermat, akurat, tepat waktu, serta patuh pada seluruh regulasi yang berlaku demi mendukung terwujudnya tata kelola pemerintahan yang baik (good governance) di lingkungan Mahkamah Agung RI.
Informasi Layanan Pengaduan
Hubungi Kami
 0851-2960-5370
Kode POS (63125)
Email Perkara :

Email Umum :

Ikuti Kami di


Kerjasama


Statistik Pengunjung
Jam Pelayanan
Pendaftaran Perkara Offline
Senin-Jumat : 08.00 - 12.00 WIB
Pelayanan PTSP
Senin-Kamis : 08.00 - 15.00 WIB
Jumat : 07.30 - 15.00
Istirahat : 12.00 - 13.00
Persidangan
Senin-Kamis : 09.00 - Selesai
.
Untuk Bulan Ramadhan
Senin - Kamis
Jam Kerja : 08.00 - 15.00 WIB
Jam Istirahat :12.00 -12.30 WIB
Jum'at
Jam Kerja : 08.00 - 15.30 WIB
Jam Istirahat :11.30 -12.30 WIB
SABTU DAN MINGGU LIBUR

